2007-2008年中国纸和纸板容器制造行业研究及市场预测报告
一、行业概述
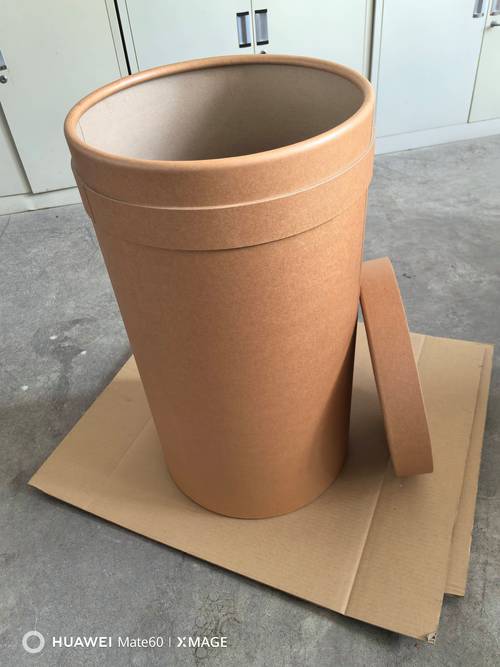
纸和纸板容器制造行业是包装工业的重要组成部分,主要产品包括瓦楞纸箱、纸盒、纸袋、纸罐等,广泛应用于食品、饮料、家电、电子、医药、日化等领域的包装。中国纸和纸板容器制造行业在2007-2008年期间保持了快速增长的态势,成为全球最大的纸包装生产国之一。
二、行业发展环境分析
- 政策环境:国家出台了一系列鼓励包装工业发展的政策,如《包装工业“十一五”发展规划》,提出要大力发展绿色包装,推动纸包装制品的发展。环保政策趋严,淘汰落后产能,促进行业整合。
- 经济环境:2007-2008年,中国经济高速增长,GDP增速分别达到11.4%和9.6%,带动了包装需求的增长。但2008年下半年受全球金融危机影响,出口需求下降,对行业造成一定冲击。
- 社会环境:随着居民消费升级和电子商务的兴起,对纸包装的需求不断增加。环保意识增强,推动纸包装替代塑料包装。
- 技术环境:自动化、高速化、智能化设备逐渐普及,提高了生产效率和产品质量,降低了生产成本。
三、行业供给分析
- 生产能力:2007年,中国纸和纸板容器制造行业规模以上企业数量约3000家,生产能力约4000万吨,产量约3500万吨。2008年,受金融危机影响,部分企业减产,但全年产量仍达到约3800万吨,同比增长约8%。
- 区域分布:行业主要集中在华东、华南和华北地区,其中广东、浙江、江苏、山东等省份是主要生产基地。
- 企业结构:行业集中度较低,中小企业众多,但龙头企业如合兴包装、美盈森、界龙实业等逐渐扩大市场份额。
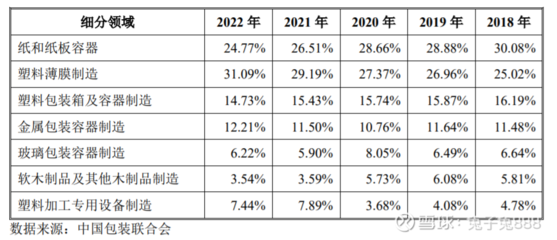
- 产品结构:瓦楞纸箱占比最大,约60%,其次是纸盒约20%,纸袋、纸罐等占比较小。
四、行业需求分析
- 国内需求:2007-2008年,国内消费品市场繁荣,食品、饮料、家电等行业对纸包装需求旺盛。电子商务的快速发展也带动了快递包装需求。
- 出口需求:2007年,纸和纸板容器出口量约200万吨,出口额约30亿美元。2008年,受金融危机影响,出口增速放缓,但全年出口额仍达到约32亿美元,同比增长约6%。
- ***:主要出口至美国、欧盟、日本等国家和地区。
五、市场竞争格局
- 竞争态势:行业竞争激烈,价格战频发,利润空间受到挤压。大型企业通过规模效应和技术创新提升竞争力,中小企业面临生存压力。
- 主要企业:合兴包装、美盈森、界龙实业、胜达集团、裕同科技等。这些企业通过兼并重组、技术升级等方式扩大市场份额。
- 进入壁垒:资金壁垒、技术壁垒和客户壁垒较高,新进入者难以在短期内形成竞争力。
六、市场预测
- 供给预测:预计2009-2010年,行业产能将继续扩张,但增速放缓,产量年均增长率约在6%-8%。
- 需求预测:随着经济复苏和消费增长,国内需求将稳步提升,出口需求也将逐步恢复。预计2009-2010年需求年均增长率约7%-9%。
- 价格预测:受原材料价格波动和市场竞争影响,纸和纸板容器价格将呈现震荡上行趋势。
- 技术预测:自动化、智能化、绿色化将是行业技术发展的主要方向,数字印刷、柔性版印刷等新技术将得到更广泛应用。
七、行业发展趋势
- 绿色环保:环保政策趋严,推动行业向绿色、低碳、可循环方向发展。
- 集中度提升:行业整合加速,龙头企业市场份额扩大,中小企业逐步退出或转型。
- 技术创新:智能制造、工业互联网等新技术将推动行业转型升级。
- 产业链延伸:企业向上下游延伸,如纸浆生产、包装设计、物流配送等,提升综合竞争力。
八、结论与建议
2007-2008年,中国纸和纸板容器制造行业保持了较快增长,但也面临原材料价格波动、市场竞争激烈、环保压力加大等挑战。行业应加快转型升级,提升技术水平和产品附加值,拓展国内外市场,实现可持续发展。
建议:
- 企业应加大研发投入,开发高性能、环保型产品。
- 优化生产布局,降低成本,提高效率。
- 加强品牌建设,提升市场竞争力。
- 积极拓展海外市场,规避贸易风险。
- 关注政策动向,顺应绿色包装趋势。
如若转载,请注明出处:http://www.xihuibaozhuang.com/product/32.html
更新时间:2026-10-28 21:50:15