纸和纸板容器制造业承压 上半年累计亏损面达18.38%,行业寻求破局之道
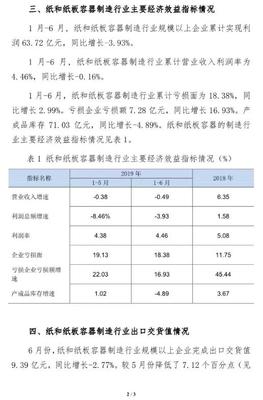
今年以来,国内纸和纸板容器制造业正经历一场严峻的考验。最新统计数据显示,今年上半年,我国纸和纸板容器制造业累计亏损面达到18.38%,这意味着近两成规模以上企业处于亏损状态。在原材料价格波动、市场需求疲软、行业竞争加剧等多重压力下,纸包装行业亟待转型突围。
一、亏损面扩大:多重因素叠加下的行业困境
纸和纸板容器制造是包装工业的重要组成部分,产品广泛应用于食品、饮料、家电、快递物流等领域。其经营状况与宏观经济景气度、上下游产业波动密切相关。18.38%的亏损面,反映出当前行业普遍面临的经营压力。
从成本端看,作为主要原材料的废纸、瓦楞纸、箱板纸等价格虽较高点有所回落,但整体仍处于历史中高位,且波动剧烈。能源成本、人工成本以及环保投入持续上升,不断挤压企业利润空间。许多中小型企业由于议价能力弱、资金链紧张,难以将成本压力有效传导至下游客户。
从需求端看,国内消费市场复苏不及预期,房地产、家电、日用品等 traditional 领域的包装需求增长放缓。出口方面,受全球经济增长乏力、地缘政治冲突等因素影响,部分外向型包装企业订单减少。快递物流行业增速换挡,也间接抑制了瓦楞纸箱等产品的需求增量。
从供给端看,行业产能过剩矛盾依然突出。过去几年,大量资本涌入纸包装领域,新增产能集中释放,导致市场竞争白热化。部分企业为保住市场份额,不惜低价竞销,进一步压低行业整体盈利水平。
二、行业分化加剧:龙头坚挺,中小企业承压
值得注意的是,18.38%的亏损面主要集中于中小企业。大型龙头企业凭借规模优势、垂直一体化布局、稳定的客户结构以及更强的成本控制能力,依然保持了相对稳健的盈利水平。例如,部分头部企业通过海外建厂、拓展高毛利产品、推进智能制造等方式,有效对冲了国内市场的下行风险。
而中小型企业则普遍面临订单不足、开工率低、融资难融资贵等问题。一些企业甚至陷入“生产即亏损,不生产即丢失市场”的两难境地。行业分化趋势明显,洗牌进程加速。
三、破局之道:创新驱动与绿色发展
面对严峻形势,纸和纸板容器制造业亟需从多方面寻求突破。
一是加快产品结构调整。 企业应减少对低端、同质化产品的依赖,向高强度、轻量化、防潮防水、抗菌保鲜等功能性包装拓展。抓住电商、冷链、生鲜配送等新兴领域机遇,开发定制化、差异化产品。
二是推进智能制造与降本增效。 通过引入自动化生产线、数字化管理系统,提高生产效率,降低人工和能耗成本。利用大数据优化排产、库存和物流,减少浪费。
三是深化绿色低碳转型。 在“双碳”目标下,纸包装因其可再生、可降解特性迎来政策利好。企业应加大环保投入,使用更清洁的能源和工艺,提高废纸回收利用率,开发可循环包装解决方案,以绿色竞争力赢得市场。
四是拓展市场空间与商业模式创新。 除了传统的产品销售,企业可以探索包装整体解决方案、供应链服务、租赁与回收等新业态。积极开拓“一带一路”沿线市场,分散贸易风险。
五是加强行业自律与协同。 龙头企业应发挥引领作用,避免恶性价格战。行业协会可推动建立产能预警机制,引导理性投资。争取政府在经济下行期给予中小包装企业税费减免、融资支持等纾困政策。
四、展望:短期承压,长期仍有韧性
尽管当前亏损面较高,但纸和纸板容器作为基础性包装材料,其需求具有较强刚性。随着国内稳增长政策效果逐步显现、消费市场回暖,以及快递物流、电商等行业的持续发展,纸包装行业仍具备可观的增长潜力。
行业将加速向集约化、智能化、绿色化方向演进。那些能够主动创新、苦练内功、拥抱变化的企业,有望在洗牌中脱颖而出,迎来更广阔的发展空间。而18.38%的亏损面,既是一记警钟,也是推动行业转型升级的催化剂。
如若转载,请注明出处:http://www.xihuibaozhuang.com/product/23.html
更新时间:2026-10-28 09:10:32